2018年,中国互联网保险行业在经历前期的高速增长与调整后,步入规范化发展的关键阶段。行业整体规模保持增长态势,但增速有所放缓,市场主体持续探索差异化商业模式。
一、行业规模分析
2018年,中国互联网保险保费收入达到1888.5亿元,同比增长7.9%,较2017年增速有所回升。其中,互联网财产险保费收入约为698.2亿元,同比增长11.3%;互联网人身险保费收入约为1190.3亿元,同比增长5.9%。互联网保险渗透率(互联网保费收入占总保费收入比重)约为5.0%,较2017年略有提升,但仍处于较低水平,表明互联网保险市场仍有较大发展空间。
从渠道结构看,第三方平台(包括电商平台、保险中介平台等)仍是互联网保险的主要销售渠道,贡献了约70%的保费收入。保险公司自营渠道(官网、APP等)占比约为20%,专业互联网保险公司占比约10%。专业互联网保险公司如众安在线、泰康在线、易安保险、安心保险等,在2018年合计保费收入约为240亿元,同比增长约30%,增速显著高于行业平均水平。
二、商业模式分析
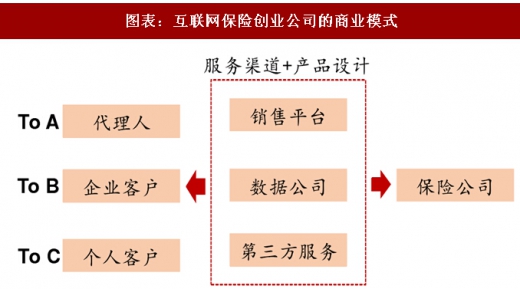
2018年,中国互联网保险行业的商业模式呈现多元化特征,主要可归纳为以下几类:
- 官方直销模式:保险公司通过自建官方网站、移动APP等渠道直接销售保险产品,减少中间环节,降低渠道成本。该模式有利于保险公司掌握客户数据、塑造品牌形象,但流量获取成本较高,对运营能力要求较强。
- 第三方平台模式:保险公司与电商平台(如支付宝、微信、京东等)、保险中介平台(如慧择网、小雨伞等)合作,借助平台流量和场景优势销售保险产品。该模式能够快速触达海量用户,但保险公司需支付较高渠道费用,且对用户数据的掌控力较弱。
- 专业互联网保险公司模式:以众安在线为代表,依托股东资源和技术能力,专注于互联网场景下的保险产品创新,如退货运费险、航班延误险等。该模式强调科技驱动,运营成本较低,但产品同质化竞争激烈,盈利能力面临挑战。
- 场景化嵌入模式:将保险产品嵌入到具体的互联网场景中,如旅游平台(航班延误险、旅行意外险)、电商平台(退货运费险)、共享经济平台(意外伤害险)等,实现“场景+保险”的深度融合。该模式能够精准匹配用户需求,提升转化率,但依赖场景方的合作关系,且产品碎片化特征明显。
- O2O结合模式:线上引流与线下服务相结合,通过互联网渠道获取客户,线下团队提供咨询、理赔等服务。该模式适用于复杂保险产品(如健康险、寿险),能够提升客户体验,但线上线下协同成本较高。
2018年中国互联网保险行业在规范中前行,规模稳步增长,商业模式不断创新。随着监管政策的完善、科技的深入应用以及消费者保险意识的提升,互联网保险行业有望迎来更高质量的发展。